

Payoneer
Payoneer Inc.
- 4,5
- 1.65K Değerlendirme
- 10.00M
- İndirmeler
- Free
- Fiyat
Ekran Görüntüleri
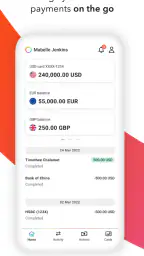
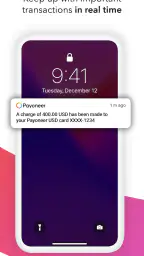
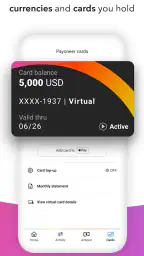
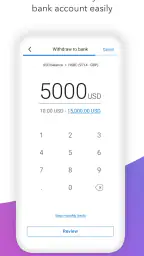
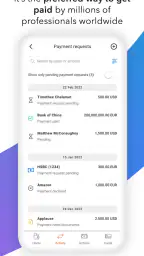
Payoneer Artıları ve Eksileri
Artıları
- 200’den fazla ülkeye para gönderme ve ödeme alma imkânı sunar.
- Çoklu para birimi desteği, uluslararası çalışanlar için pratiktir.
- Freelance platformları ve e-ticaret siteleriyle kolayca eşleşir.
- Mobil uygulama üzerinden bakiye ve işlem bildirimleri takip edilebilir.
- Payoneer kartı, uygun bölgelerde çevrim içi harcamalarda kullanılabilir.
Eksileri
- Bazı işlemlerde ücret yapısı karmaşık ve toplam maliyet yüksek olabilir.
- Para çekme ve transfer süreleri ülkeye ve yönteme göre uzayabilir.
- Hesap doğrulaması için kapsamlı kişisel ve finansal bilgiler istenebilir.
- Düşük işlem hacminde veya uzun süre kullanılmadığında ek ücret çıkabilir.
- Müşteri desteğine ulaşmak, yoğun dönemlerde bekleme gerektirebilir.
 Analiz eden All-app
Sabah bilgisayarınızı açmadan önce beklediğiniz müşteri ödemesinin hesaba geçip geçmediğini kontrol etmek, Payoneer’in telefondaki asıl değerini iyi anlatıyor. Ben bu uygulamayı, uluslararası iş ödemelerini takip ederken masaüstü panele bağlı kalmak istemeyenler için kullanışlı bir finans aracı olarak görüyorum. Payoneer Inc. tarafından geliştirilen uygulama ücretsiz ve PEGI 3 yaş derecelendirmesine sahip.
Buradaki önemli ayrım şu: Payoneer klasik bir banka uygulaması gibi yalnızca kişisel hesap hareketlerine odaklanmıyor. Daha çok şirketlerden, müşterilerden veya uluslararası iş akışlarından ödeme alan kullanıcıların ihtiyaçlarına göre şekilleniyor. Bu yüzden uygulamayı değerlendirirken “günlük harcamalarımı yönetebilir miyim?” sorusundan önce “iş ödemelerimi daha düzenli takip edebilir miyim?” sorusunu sormak gerekiyor.
Ödeme kontrolünden günlük iş akışına
Ben Payoneer’i yalnızca ödeme geldi mi diye bakılan bir ekran değil, iş akışındaki kontrol adımlarını sıraya koymaya yarayan bir yardımcı olarak ele alıyorum. Bu bölümde, telefondan erişimin hız beklentisini nasıl etkilediğini ve yoğun günlerde bilgiyi karıştırmadan takip etmeyi nasıl kolaylaştırabileceğini anlatıyorum. Ardından uygulamanın güvenilirliğini değerlendirirken hangi noktaları birbirinden ayrı düşünmek gerektiğine geçiyorum.
Hız beklentisi: Telefonda kontrol, işlemin kendisinden ayrı
Mobil uygulamadan beklediğim hız, ödeme transferinin kendisini hızlandırması değil; hesabı kontrol etmek için gereken adımları kısaltması. Payoneer’i bilgisayardaki ayrıntılı işlerin yerine değil, gün içinde hızlıca bakabileceğim bir kontrol noktası olarak konumlandırıyorum. Böyle düşününce telefondan erişim gerçekten işe yarıyor, ama ekrana bakmanın para hareketinin zamanlamasını değiştirmediğini de unutmamak gerekiyor.
Örneğin bir müşteri ödeme gönderdiğini yazdığında, uygulamayı açıp son hareketlere bakmak bilgisayar başına geçmekten daha kolay. Fakat hareket hemen görünmüyorsa uygulamayı art arda yenilemek genellikle daha fazla bilgi sağlamaz. Ben önce son işlem zamanını kontrol eder, ardından ödeme bilgisini kendi notlarımla karşılaştırır ve gerekiyorsa müşteriden işlemin ne zaman başlatıldığını doğrulamasını isterim. Bu sıralama, hızlı kontrolü telaşlı kontrole dönüştürmemeye yardımcı oluyor.
İlk durum: Ödeme nerede, ne zaman ulaşacak?
Uygulamayı açtığımda en kullanışlı başlangıç noktası, finansal durumun genel görünümünü hızlıca kontrol edebilmek. Serbest çalışan biri için bu, müşteriden beklenen ödemenin hesabına geçip geçmediğini görmek anlamına gelebilir. Küçük bir işletme sahibi içinse farklı işlerden gelen hareketleri tek bir uygulamada izlemek daha anlamlıdır.
Bu tür durumlarda telefondan kontrol edebilmek, masaüstü paneline göre daha rahat hissettiriyor. Örneğin müşterinizle toplantıdan çıkmışsınız, ödeme yapıldığını söylemiş ama hesabınıza yansıyıp yansımadığından emin değilsiniz. Bilgisayar açıp ayrıntılı bir kontrol yapmak yerine uygulamaya girerek mevcut durumu inceleyebiliyorsunuz. Benim açımdan bu, Payoneer’in en gerçekçi kullanım senaryolarından biri.
Haber Masamızdan Daha Fazlası
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Uygulamanın mağaza puanı 4,5 ve yaklaşık 159 bin değerlendirmeye ulaşmış durumda. Bu ilgi, uygulamanın yalnızca dar bir kullanıcı grubuna hitap etmediğini gösteriyor; yine de yüksek puan, her ödeme akışının herkes için aynı derecede sorunsuz olacağı anlamına gelmiyor. Uluslararası para hareketlerinde gönderen taraf, işlem türü ve hesabın kullanım amacı gibi ayrıntılar deneyimi etkileyebilir.
Adım adım kontrol: Bakiyeden işlem ayrıntısına
Benim önerdiğim kullanım şekli, uygulamayı yalnızca “para geldi mi?” diye açıp kapatmamak. Önce genel bakiyeye bakmak, ardından son hareketleri kontrol etmek ve gerekiyorsa ilgili işlemin ayrıntısına geçmek daha sağlıklı. Böylece hesabın toplam durumuyla tek bir ödemenin durumunu birbirine karıştırmıyorsunuz.
Özellikle birden fazla müşteriden ödeme alıyorsanız, işlem geçmişini düzenli kontrol etmek önemli. Bir ödeme beklediğinizden daha düşük görünüyorsa ya da farklı bir tarihte gerçekleştiyse, bunu yalnızca bakiyeye bakarak anlamak zor olabilir. Ayrıntılı işlem görünümü burada işe yarıyor; hesabınızdaki değişikliğin hangi hareketten kaynaklandığını daha kolay ayırt ediyorsunuz.
Burada küçük ama değerli bir alışkanlık geliştirdim: Ödeme beklediğim günlerde uygulamayı sürekli yenilemek yerine, önce son hareketlerin tarihini ve açıklamasını kontrol ediyorum. Böylece aynı işlemi tekrar tekrar aramıyor, gerçekleşmiş bir hareketi yeni sanmıyorum. Finans uygulamalarında bu tür basit kontrol sırası, yanlış yorumları azaltıyor.
Payoneer’in güncel sürümü 8.6.6 ve Android tarafında minimum işletim sistemi gereksinimi Android 9. Bu ayrıntı, eski bir telefon kullananların kurulumdan önce dikkat etmesi gereken noktalardan biri. Uygulamanın ücretsiz olması giriş maliyetini düşük tutuyor; ancak ücretsiz indirme, uluslararası finans işlemlerinin her zaman masrafsız olacağı şeklinde yorumlanmamalı. Uygulama ile ödeme koşullarını birbirinden ayrı değerlendirmek gerekir.
Yoğun kullanımda işe yarayan düzen
Gün içinde birkaç farklı müşteriden ödeme beklediğim bir senaryoda, her hareketi aklımda tutmaya çalışmak yerine iş adı, beklenen tutar ve tahmini ödeme zamanı gibi bilgileri ayrı bir notta toplarım. Uygulama hareketi gösterdiğinde bu notla karşılaştırırım. Bu yöntem Payoneer’in yerine bir kayıt sistemi kurmak değil; uygulamadaki hareketleri hangi işin ödemesiyle eşleştireceğimi kolaylaştırmak için basit bir destek düzeni oluşturmak.
Birden fazla iş akışı olan kullanıcılar için önemli bir trade-off da burada: telefondan bakmak erişimi hızlandırıyor, ancak küçük ekranda hızlıca karar verme baskısını artırabiliyor. Bir ödeme başka bir hareketle karıştırılabilecek durumdaysa, sadece bakiyeye dayanarak müşteriye kesin cevap vermek yerine işlem ayrıntılarını ve kendi kayıtlarınızı birlikte kontrol edin. Bu ek adım zaman alır ama yanlış bir “ödeme gelmedi” mesajını önleyebilir.
İlk elden ikinci ele: Ödemeyi gönderen tarafla kullanıcı arasındaki geçiş
Payoneer’de ödeme sürecinin önemli bir kısmı uygulamanın dışında başlıyor. Müşteri, şirket veya iş platformu ödemeyi başlatıyor; uygulama ise sizin tarafınızdaki durumu takip etmenize yardımcı oluyor. Bu nedenle ödeme geciktiğinde ilk refleksin yalnızca uygulamayı suçlamak olması doğru değil. Önce gönderen tarafın işlemi gerçekten başlatıp başlatmadığını, doğru hesap bilgilerini kullanıp kullanmadığını ve ödeme sürecinin hangi aşamada olduğunu kontrol etmek gerekiyor.
Bu el değiştirme noktası, deneyimin en fazla karışabildiği bölüm. Gönderen “ödemeyi yaptım” diyebilir, siz de uygulamada hemen görünmesini bekleyebilirsiniz. Fakat iki tarafın gördüğü durum aynı anda güncellenmeyebilir. Ben böyle bir durumda ekran görüntüsüne güvenmek yerine işlem ayrıntılarını ve beklenen ödeme bilgilerini karşılaştırmayı daha güvenli buluyorum.
Payoneer’i kullanan bir freelancer için pratik yöntem şu olabilir: Her müşteri için ödeme amacını ve beklenen zamanı kendi notlarınızda tutmak, ardından uygulamadaki hareketle karşılaştırmak. Uygulama finansal takibi kolaylaştırıyor ama müşteri takibini sizin yerinize yapmıyor. Bu ayrımı baştan kabul ederseniz, araçtan beklentiniz daha gerçekçi oluyor.
Hesaba ulaşan sonuç: Sadece bakiye değil, karar desteği
Bir ödeme hesabınıza yansıdığında uygulamanın değeri yalnızca bakiyeyi göstermekle sınırlı kalmıyor. Asıl fayda, paranızın gerçekten kullanılabilir duruma gelip gelmediğini ve sonraki finans kararınızı neye göre vereceğinizi anlamanızda ortaya çıkıyor. Örneğin freelance gelirinizin geldiğini gördükten sonra faturayı ödemek, birikim ayırmak veya işletme giderini karşılamak için daha net hareket edebilirsiniz.
Ben uygulamayı bu açıdan bir muhasebe programının yerine değil, günlük finans kontrolünün hızlı katmanı olarak görüyorum. Gelir-gider raporu, vergi planlaması veya ayrıntılı işletme muhasebesi için ayrı araçlara ihtiyaç duyabilirsiniz. Payoneer’in güçlü olduğu yer, ödeme hesabına ilişkin temel görünürlüğü cebinizde tutması.
Bu noktada ikinci bir faydalı alışkanlık, iş ve kişisel parayı zihinsel olarak ayırmak. Uygulamadaki bakiyeyi doğrudan harcanabilir kişisel gelir gibi görmek, özellikle düzensiz ödeme alanlarda sorun çıkarabilir. Ben, gelen paranın bir bölümünü işletme gideri veya vergi yükümlülüğü için ayırmadan “tamamen kullanılabilir” kabul etmemeyi öneririm. Uygulama size rakamı gösterir; finansal planı yine sizin kurmanız gerekir.
Günlük senaryo: Toplantı arasında ödeme kontrolü
Gerçekçi bir örnek üzerinden düşünelim. Bir tasarımcı, yabancı bir müşteriye teslimat yapıyor ve müşteri ödeme gönderdiğini bildiriyor. Tasarımcı o sırada dışarıda, bilgisayarına erişemiyor. Payoneer’i açıp hesabın genel durumuna ve son hareketlere bakıyor. Ödeme görünüyorsa işlem ayrıntılarını kontrol ediyor; görünmüyorsa müşteriye hemen “para gelmedi” demek yerine işlemin başlatıldığı zamanı ve kullanılan bilgileri doğruluyor.
Bu akışta uygulama, müşteriyle iletişim kurmanın yerine geçmiyor. Fakat konuşmayı daha somut hale getiriyor. “Hâlâ bekliyorum” demek yerine, hesabınızda hangi hareketin göründüğünü veya hangi aşamada kontrol gerektiğini daha bilinçli söyleyebiliyorsunuz. Benim gözümde mobil finans uygulamasının gerçek başarısı da burada: karar vermeden önce gerekli temel bilgiyi hızlı sunması.
Benzer şekilde küçük bir ajans, farklı çalışanlardan veya müşterilerden gelen ödemeleri kontrol ederken telefon uygulamasını ilk kontrol noktası olarak kullanabilir. Ancak ekip içi muhasebe, fatura arşivi ve ödeme eşleştirme işlerini tamamen bu uygulamaya bırakmak doğru olmaz. Payoneer, ödeme akışını görünür kılar; işletmenin bütün kayıt sistemini tek başına oluşturmaz.
Alternatiflerle karşılaştırınca nerede öne çıkıyor?
Payoneer’i geleneksel banka uygulamalarıyla karşılaştırdığımda, uluslararası iş ödemelerine odaklanması belirgin bir fark yaratıyor. Banka uygulamaları çoğu kullanıcı için maaş, fatura, kart ve günlük hesap işlemlerinde daha doğal olabilir. Payoneer ise özellikle farklı müşterilerden veya şirketlerden ödeme alan kişinin iş akışına daha yakın duruyor.
Genel amaçlı para transfer uygulamaları hızlı gönderim ve kişiden kişiye ödeme konusunda daha pratik olabilir. Buna karşılık Payoneer’in anlamlı olduğu senaryo, ödeme ilişkisinin bir iş veya şirket bağlamı taşıması. Arkadaşınıza küçük bir borç göndermek ya da günlük alışveriş harcamalarını izlemek için bu uygulamayı seçmek bana gereksiz geliyor.
Bir muhasebe uygulamasıyla karşılaştırıldığında ise roller tamamen farklı. Muhasebe yazılımı gelirleri sınıflandırabilir, giderleri raporlayabilir ve işletme kayıtlarını düzenleyebilir. Payoneer’in avantajı, ödeme hesabına erişimi ve hareket kontrolünü daha doğrudan sunması. En iyi sonuç, bu araçlardan birini diğerinin yerine koymak yerine, her birini kendi işine uygun kullanmakla elde ediliyor.
Gözden kaçabilecek üç kullanım alışkanlığı
İlk olarak, yalnızca toplam bakiyeye bakmayın. Bakiye, hesabın genel fotoğrafıdır; beklediğiniz belirli bir ödemenin durumunu anlamak için işlem geçmişine inmek gerekir. Bu ayrım basit görünse de birden fazla ödeme alan kullanıcılar için ciddi zaman kazandırır.
İkinci olarak, ödeme bildirimiyle hesap hareketini aynı şey kabul etmeyin. Bir müşteri ödeme yaptığını söylediğinde uygulamadaki gerçek hareketi kontrol edin. Hareket görünüyorsa ayrıntıları kendi kayıtlarınızla eşleştirin; görünmüyorsa gönderen tarafla iletişime geçmeden önce işlem zamanını ve hesap bilgilerini yeniden gözden geçirin.
Üçüncü olarak, uygulamayı finansal kararın tamamı değil, karar öncesi kontrol noktası olarak kullanın. Gelen paranın ne kadarının işletme gideri, vergi veya gelecekteki nakit ihtiyacı için ayrılması gerektiğini uygulama sizin yerinize hesaplamaz. Bu sınırı bilmek, mobil kolaylığın aşırı güvene dönüşmesini engeller.
Güvenilirlik ve sorun çıktığında izlenecek yol
Güvenilirliği değerlendirirken uygulamanın görünümüyle para transferinin tamamlanmasını birbirinden ayırıyorum. Hesap ekranına erişebilmek, işlemin karşı tarafta başlatıldığını ya da tamamlandığını tek başına kanıtlamaz. Bir gecikmede önce işlem kaydını, tarihini ve gönderenin paylaştığı bilgileri yan yana kontrol etmek; ardından karşı tarafla net bir doğrulama yapmak daha sağlam bir yol.
Uygulama beklediğiniz gibi açılmazsa veya ekranda tutarsız bir görüntü fark ederseniz, aynı işlemi aceleyle yeniden başlatmaya çalışmak yerine önce bağlantınızı ve hesabın görünen hareketlerini kontrol edin. Para hareketiyle ilgili kararları yalnızca eski bir ekran görüntüsüne dayandırmayın; uygulamayı yeniden açıp güncel duruma bakın. Finansal işlemlerde hızlı davranmak kadar, aynı isteği yanlışlıkla tekrarlamamak da önemlidir.
Nerede sürtünme yaşanabilir?
Payoneer’in en belirgin sınırlaması, ödeme sürecinin yalnızca uygulamaya bağlı olmaması. Gönderen tarafın işlemi, hesap bilgilerinin doğruluğu ve uluslararası para transferinin kendi koşulları sonucu etkileyebilir. Bu yüzden uygulamada bir hareket görmediğinizde, sorunun kaynağını tek ekrandan kesin biçimde anlamak her zaman mümkün olmayabilir.
Bir diğer konu, uygulamanın kişisel bütçe yönetimi arayan kullanıcılar için fazla özel kalabilmesi. Market harcamalarınızı sınıflandırmak, aboneliklerinizi takip etmek veya aile bütçesi oluşturmak istiyorsanız, bu amaçlara odaklanan bir finans uygulaması daha uygun olabilir. Payoneer’i sırf ücretsiz olduğu için indirmek, kullanım amacınızla ürünün odağı uyuşmuyorsa iyi sonuç vermeyebilir.
Uluslararası ödeme alan yeni kullanıcıların da beklentiyi doğru kurması gerekiyor. Uygulamanın telefonda bulunması, her işlemin anında sonuçlanacağı anlamına gelmiyor. Benim tavsiyem, ilk ödemeyi acil bir faturanın son gününe bırakmamak ve işlem akışını önceden tanımak. Böylece hem uygulamadaki ekranlara hem de kendi kayıt düzeninize alışabilirsiniz.
Cihaz ve performans beklentisi
Android kullanan biri için pratik eşik, cihazın Android 9 veya daha yeni bir sürümde olması. Daha eski bir telefonla uygulamayı kullanmayı planlıyorsanız, önce işletim sistemi uyumluluğunu düşünmek gerekir. Ben performans konusunda kesin hız veya kaynak tüketimi iddiasında bulunmam; günlük kullanımda asıl farkı cihazın yaşı, bağlantı durumu ve aynı anda yürüyen işlerin yoğunluğu yaratabilir.
Payoneer’i ağır bir içerik üretim aracı gibi değil, gerektiğinde açıp hesap hareketlerini kontrol edeceğiniz bir finans uygulaması olarak düşünmek daha yerinde. Bu nedenle uygulamayı uzun süre açık tutmak yerine, belirli bir ödeme kontrolü için açıp gerekli ayrıntıları incelemek daha düzenli bir kullanım sunuyor. Güncel sürümü 8.6.6 olan uygulamada sorun yaşarsanız, önce cihazın işletim sistemi ve internet bağlantısı gibi temel noktaları kontrol etmek mantıklı; işlemin kendisiyle ilgili belirsizliği ise ayrıca ödeme bilgileri üzerinden değerlendirin.
Kimler için mantıklı, kimler başka bir seçenek düşünmeli?
Payoneer; freelancerlar, uzaktan çalışanlar, uluslararası müşterilerle iş yapan küçük işletmeler ve şirket ödemelerini mobil olarak takip etmek isteyen kullanıcılar için mantıklı bir seçenek. Özellikle gün içinde sık sık bilgisayar başında olmayan ama hesabındaki hareketleri kaçırmak istemeyen kişiler uygulamanın mobil yapısından yararlanabilir.
Uygulamanın 10 milyondan fazla kuruluma ulaşmış olması, geniş bir kullanım alanına sahip olduğunu gösteriyor. Buna rağmen bu rakamı kişisel uygunluk garantisi olarak görmemek gerekir. Kullanım amacınız yalnızca yerel banka işlemleri, kişisel bütçe takibi veya arkadaşlar arası para paylaşımıysa, alıştığınız banka uygulaması ya da farklı bir finans aracı daha sade olabilir.
Benim genel değerlendirmem, Payoneer’in “her şeyi yapan finans uygulaması” olmaktan çok, iş ödemelerini takip etme noktasında işe yarayan bir mobil yardımcı olduğu yönünde. Ödeme bekleyen bir profesyonelseniz, hızlı kontrol ve hareket görünürlüğü değerli. Fakat ayrıntılı muhasebe, bütçe analizi veya ödeme anlaşmazlıklarının çözümü için ek araçlara ve doğrudan iletişime yine ihtiyaç duyacaksınız.
Kurulumdan önce ve kullanım sırasında dikkat edeceğim noktalar
Kurulumdan önce hesabı hangi amaçla kullanacağınızı netleştirmenizi öneririm. Şirket ödemelerini takip etmek mi istiyorsunuz, farklı müşterilerden gelen parayı ayırmak mı, yoksa yalnızca telefondan hesap kontrolü mü? Bu sorunun cevabı, uygulamanın sizin için gerçekten yararlı olup olmayacağını belirler.
Kullanım sırasında bildirimlere güvenmek yerine ara sıra uygulamayı doğrudan açıp işlem geçmişini incelemek daha iyi bir alışkanlık. Bildirim, hızlı haber verir; fakat ödeme ayrıntısını ve hesap bağlamını her zaman tek başına açıklamaz. Ben önemli bir ödeme için bildirimi gördükten sonra ilgili hareketi ayrıca kontrol ederdim.
Ayrıca telefon güvenliğini ihmal etmemek gerekir. Finans uygulaması kullandığınız cihazda ekran kilidini açık tutmak, hesabı ortak kullanılan bir telefonda bırakmamak ve işlem ayrıntılarını başkalarıyla gereksiz yere paylaşmamak temel ama önemli önlemler. Payoneer’in kolay erişilebilir olması, hesabın korunmasını da kullanıcının sorumluluğu haline getiriyor.
Kimlerin başka bir araçla başlaması daha doğru?
İlk kez dijital finans aracı arayan ve yalnızca maaşını, faturalarını ya da günlük kart harcamalarını takip etmek isteyen biriyseniz, mevcut bankanızın uygulaması muhtemelen daha doğrudan bir başlangıç. Benzer şekilde kişisel bütçe kategorileri oluşturmak veya ev harcamalarını düzenlemek ana hedefinizse, bu işe özel bir araç daha anlaşılır bir görünüm sunabilir. Payoneer’i seçmek için asıl nedeniniz iş ödemeleri olmalı; sırf telefonda finans uygulaması bulunsun diye kurmak şart değil.
Uluslararası müşterilerle çalışan ama nadiren ödeme alan bir kullanıcı için de masaüstü erişimi tek başına yeterli olabilir. Mobil uygulamanın faydası, hareketleri gün içinde sık kontrol etme ihtiyacınız olduğunda belirginleşiyor. Dolayısıyla karar verirken kendinize “Hesabı dışarıdayken kontrol etmem gerçekten işimi kolaylaştırır mı?” diye sorun. Cevap hayırsa, uygulamanın sunduğu hareketlilik günlük rutininizde büyük fark yaratmayabilir.
Son değerlendirmem
Payoneer, şirket ve uluslararası iş ödemelerini telefondan takip etmek isteyenler için amacına uygun bir finans uygulaması. Benim deneyimimde en iyi tarafı, ödeme bekleme sürecini daha görünür hale getirmesi ve bilgisayara bağlı kalmadan temel hesap kontrolü sunması oldu. Ücretsiz olması ve Android 9 ile başlayan destek aralığı da erişimi kolaylaştırıyor.
Ancak onu banka uygulamasının, muhasebe yazılımının veya kişisel bütçe yöneticisinin eksiksiz alternatifi gibi değerlendirmem. Uygulama, gönderen tarafın işlemini sizin yerinize doğrulamıyor; gecikmeleri otomatik olarak çözmüyor ve işletme finansının tamamını yönetmiyor. Bu sınırları bilerek kullanıldığında, özellikle ödeme alan freelancerlar ve küçük işletmeler için günlük iş akışında gerçek bir rahatlık sağlayabilir.
Sonuç olarak ben Payoneer’i, “ödemem nerede ve hesabımda ne değişti?” sorusuna hızlı cevap arayan kişilere öneririm. Kişisel harcama takibi veya kapsamlı muhasebe arayanların ise başka araçlara yönelmesi daha doğru olur. Doğru kullanıcı için uygulamanın değeri, büyük vaatlerde değil, ödeme sürecinin girişten sonuca kadar daha düzenli izlenebilmesinde yatıyor.
Sıkça Sorulan Sorular
Payoneer nedir ve hangi amaçlarla kullanılır?
Payoneer, özellikle serbest çalışanlar, çevrim içi hizmet sunanlar, ihracatçılar ve dijital platformlardan ödeme alan işletmeler için geliştirilmiş uluslararası bir ödeme hizmetidir. Uygulama üzerinden para alma, bakiye görüntüleme, uygun durumlarda ödeme gönderme ve para çekme işlemleri yönetilebilir. Kullanılabilir özellikler ülkeye, hesap türüne ve doğrulama durumuna göre değişebilir.
Payoneer hesabı açmak için hangi bilgiler ve belgeler gerekir?
Hesap oluşturma sırasında ad, soyad, e-posta adresi, telefon numarası ve ikamet bilgileri gibi temel kişisel bilgiler istenir. Payoneer, güvenlik ve yasal yükümlülükler nedeniyle kimlik belgesi, adres kanıtı veya işletme evrakı talep edebilir. Başvurunun onaylanması otomatik olmayabilir; verilen bilgilerin doğru, güncel ve belgelerle uyumlu olması önemlidir.
Payoneer ile para almak ve banka hesabına çekmek nasıl çalışır?
Payoneer, desteklenen pazaryerlerinden veya iş ortaklarından ödeme almanıza ve uygun olduğunda bu bakiyeyi yerel banka hesabınıza aktarmanıza olanak tanıyabilir. Para çekme seçenekleri ülkeye ve para birimine göre farklılık gösterir. İşlem süresi; hafta sonları, resmi tatiller, banka kontrolleri ve ek doğrulama talepleri nedeniyle değişebilir. Transfer yapmadan önce uygulamadaki ücret ve kur bilgilerini kontrol etmek gerekir.
Payoneer kullanırken hangi ücretlerle karşılaşılabilir?
Payoneer’de ücretler işlem türüne, ülkeye, para birimine, ödeme kaynağına ve hesabın kullanım durumuna göre değişebilir. Para çekme, döviz dönüşümü, kart kullanımı veya belirli hesap hizmetleri için ücret uygulanması mümkün olabilir. Bazı ücretler sabit, bazıları ise işlem tutarının yüzdesi şeklindedir. Güncel ve hesabınıza özel ücretleri uygulamanın ücretler bölümünden incelemeniz en güvenli yaklaşımdır.
Payoneer güvenli mi ve hesap kullanırken nelere dikkat edilmelidir?
Payoneer, hesap güvenliği için kimlik doğrulama, oturum koruması ve işlem kontrolleri gibi güvenlik önlemleri kullanır; ancak kullanıcıların da dikkatli olması gerekir. Şifrenizi ve doğrulama kodlarınızı kimseyle paylaşmamalı, yalnızca resmi uygulamayı veya web sitesini kullanmalısınız. Şüpheli e-postalardaki bağlantılara tıklamaktan kaçının. Yetkisiz bir işlem fark ederseniz hesabınızı hemen güvenceye alıp destek ekibiyle iletişime geçin.


